2021년 상반기 이산화티타늄 시장 요약
가격 분석
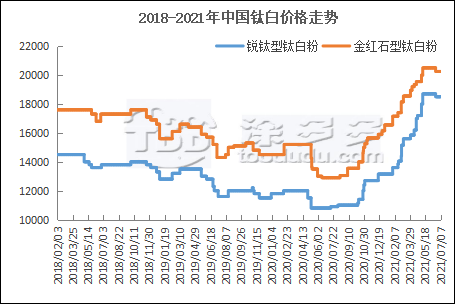
2021년 상반기 중국의 이산화티타늄 시장은 전반적으로 상승세를 보였으며, 6월 시장은 비수기로 접어들면서 일부 시장 가격이 톤당 500-1000위안 하락했습니다. 전반적으로 연중 루틸 가격은 연초 대비 톤당 5700위안, 아나타제 가격은 톤당 6700위안 이상 높았습니다. 연초 루틸 이산화티타늄은 수요가 타이트하고 이익이 높아 아나타제 이산화티타늄에 비해 상대적으로 높은 가격을 유지했으며, 아나타제 제조업체들은 원료 제품으로 전환하면서 시장 공급이 줄어들었고, 강한 수요로 인해 가격이 계속 상승하여 증가율이 루틸보다 높았습니다. 6월 말 기준 중국 루틸 이산화티타늄의 세금 포함 출고 가격은 톤당 18,800-25,000위안, 아나타제 이산화티타늄의 세금 포함 출고 가격은 톤당 17,800-19,000위안입니다.
이산화티타늄은 1월부터 5월까지 가격이 계속 상승했으며, 증가율은 누적 톤당 6000-7000위안 증가했습니다. 시장 가격 상승의 주요 원인은 다음과 같습니다: 1〠국내외 하류 시장 수요 회복으로 이산화티타늄 수요 증가; 2ã€원자재 가격이 계속 상승, 티타늄 광석 시장 가격은 약 톤당 500위안 상승, 황산 가격은 약 톤당 350위안 누적 상승, 제조업체들의 비용 압박이 가격 상승에 일정한 영향을 미쳤습니다.
6월 이산화티타늄 시장은 비수기로 접어들면서 하류 수요가 약화되었고, 원자재와 중소형 티타늄 광석 가격도 하락했으며, 운송비 급등과 해외 이산화티타늄 기업의 회복으로 인해 수출 주문도 약화되었습니다. 일부 지역에서는 가격 양보가 있었으며, 하류는 관망하는 태도를 보이며 수요에 따라 구매를 진행하고 있어 전반적인 가격은 약세를 보이고 있습니다.
생산 분석
생산량 분석
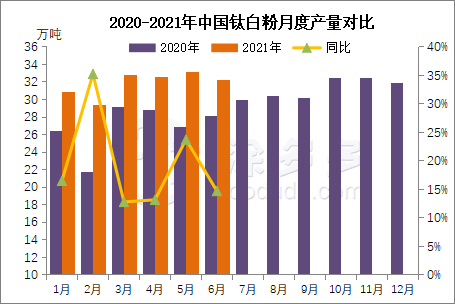
TDD 통계에 따르면 2021년 1월부터 6월까지 이산화티타늄 생산량은 약 1,909,800톤으로 전년 대비 18.58% 증가했으며, 전년 동기 대비 약 30만 톤 증가했습니다. 상반기 해외 시장 수요가 강세를 보이며 국내 수출 주문이 증가했고, 이산화티타늄 제조업체들은 대부분 풀가동을 유지했습니다. 시장이 비수기로 접어들면서 시장 수요가 약화되고, 환경 보호 점검 등의 요인으로 대부분의 제조업체들이 점검 계획을 세우면서 이산화티타늄 생산량이 감소할 것으로 보입니다. 하반기에는 황산법 또는 염화법 모두 새로운 생산 능력이 증가할 예정이며, 이산화티타늄 생산량도 더욱 증가할 것으로 예상되며, 연간 생산량은 12-15% 성장할 것으로 보입니다.
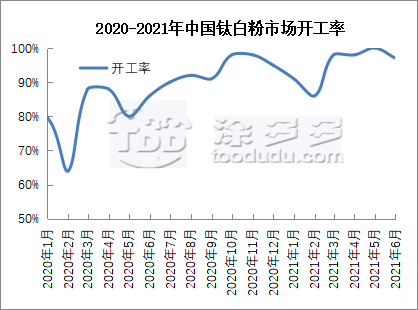
2021년 이후 제조업체들은 대부분 풀가동을 유지했으며, 1월에는 2020년 말 상승세를 이어갔습니다. 제조업체들은 정상적으로 가동을 시작했으며, 2월에는 춘절 연휴의 영향으로 가동률이 4.77% 감소했습니다. 3월부터 5월까지는 글로벌 시장이 활발하여 기업들은 대부분 풀가동을 유지했으며, 6월에는 일부 제조업체들이 점검을 진행하면서 생산량이 소폭 감소했지만, 전반적인 생산량은 여전히 전년 대비 증가했습니다.
수출입 데이터 분석
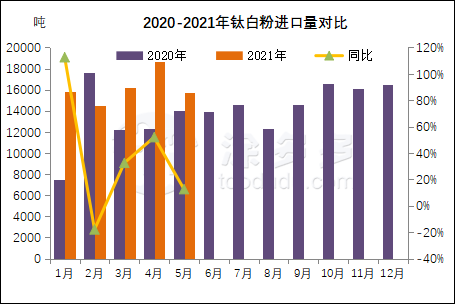
세관 데이터에 따르면, 1월부터 5월까지 누적 수입량은 약 81,000톤으로 전년 동기 대비 27.32% 증가했으며, 2020년 1월부터 5월까지의 수입량에 비해 약 17,400톤 증가했습니다. 국내 시장 수요의 회복과 이산화티타늄 시장 가격 상승으로 인해 상반기 수입량이 증가했습니다.
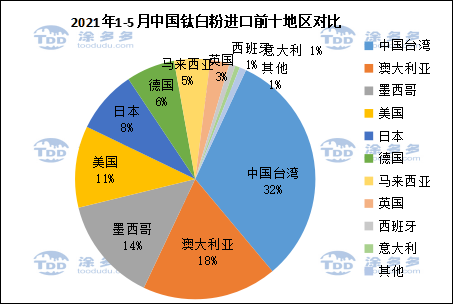
1월부터 5월까지의 주요 수입 지역은 대만, 호주, 멕시코로 각각 32%, 18%, 14%를 차지했습니다.
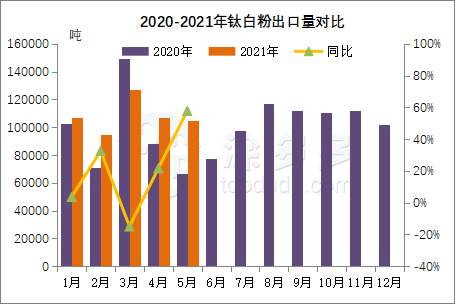
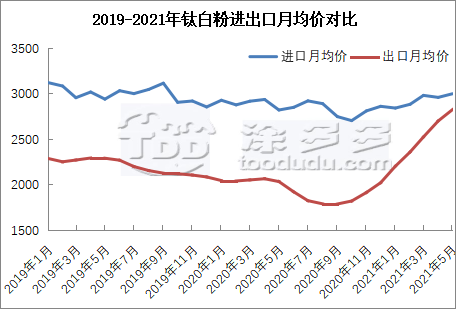
2021년 1월부터 5월까지 누적 수출량은 약 540,000톤으로 전년 동기 대비 13.01% 증가했으며, 2020년 1월부터 5월까지 누적 수출량에 비해 62,200톤 증가했습니다. 상반기 해외 시장 수요가 강세를 보이며 시장 수출 주문이 급증했고, 3월 수출은 지난 2년간 새로운 최고치를 기록했습니다. 글로벌 경제 회복으로 해외 시장 수요는 여전히 강세를 보이며, 이산화티타늄 수출은 비교적 큰 증가세를 유지했습니다. 5월부터 6월까지는 운송비 급등으로 인해 해외 이산화티타늄 가격 상승이 비교적 느렸으며, 국내 이산화티타늄 가격이 해외 이산화티타늄에 비해 가격 우위를 가지지 못하면서 수출 주문이 감소했습니다. 6월 이후 시장 조정 후 수출이 다시 증가할 것으로 예상되며, 연간 수출량은 지속적으로 안정적인 성장을 유지할 것으로 보입니다.
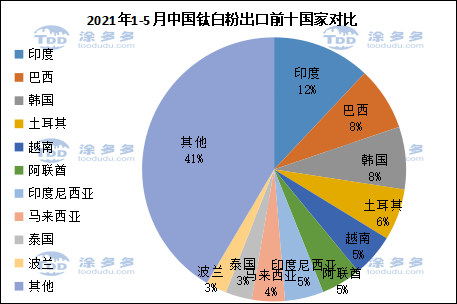
1월부터 5월까지의 주요 수출국은 인도, 브라질, 한국으로 각각 12%, 8%, 8%를 차지했습니다. 상반기 인도에서의 전염병 발생으로 인해 4월과 5월 인도 수출이 약간 감소했지만, 시장에 미치는 전반적인 수출 영향은 크지 않았습니다.
명목 소비량
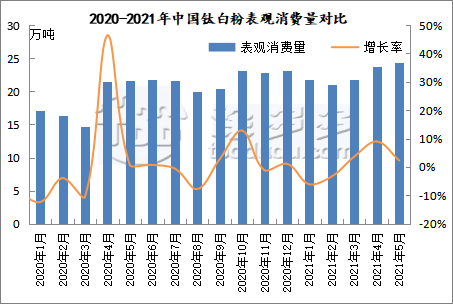
TDD 데이터에 따르면 2021년 1월부터 5월까지 중국의 이산화티타늄 명목 소비량은 113만 톤으로 전년 동기 대비 24% 증가했으며, 시장 수요 증가는 주로 수출 증가에 기인하며, 전년 동기 대비 명목 소비량은 약 21만 톤 증가했습니다.
시장 전망 분석
6월부터 7월까지 이산화티타늄 시장은 비수기로 접어들면서 하류 시장 수요가 전반적으로 약화되었고, 최종 비용 압박과 이산화티타늄 수출 압박으로 인해 시장 가격이 약세를 보였습니다. 일부 가격은 톤당 2,000위안 하락했으며, 시장은 거래가 없고 가격은 계속 약세를 보일 것입니다. 해외 가격이 상승했음에도 불구하고 운송비와 기타 비용 압박으로 인해 수출 가격은 여전히 압박을 받고 있으며, 이후 높은 가격도 하락할 것으로 보입니다.
시장 및 환경 보호 문제로 인해 7월에는 시장 점검 기업이 증가했으며, 기업의 재고 압박과 시장 수요 회복, 원자재인 티타늄 광석과 황산의 전반적인 공급 부족 상황, 해외 RBM 공장 가동 중단 및 ILUKA 시에라 골드 레드 공장 가동 중단과 맞물려 원자재 가격이 계속 높게 유지될 것입니다. 이는 해외 이산화티타늄 가격을 더욱 상승시키며, 8월 말 이후 반등이 예상되며, 시장 가격은 안정적으로 상승할 것으로 보입니다.