2020년 중국 이산화티타늄 시장 분석
1. 가격 분석
2020년 티타늄 화이트 가격은 상승, 하락, 상승의 세 단계로 나뉩니다:
첫 번째 단계의 안정적인 상승 단계: 1~2월 티타늄 디옥사이드의 수출이 크게 증가하고 비용이 상승하면서 시장 가격이 500위안/톤 상승했습니다. 3월 말 글로벌 전염병 확산으로 기업 수출이 차단되면서 3월 말 일부 기업들이 가격을 양보했습니다.
두 번째 단계의 공황 하락: 4월 가격이 자주 하락했고, 6월에는 시장 가격이 약 3,000위안/톤 범위로 하락했습니다. 시장 가격 하락이 너무 빠르게 진행되면서 일부 가격은 손실을 보았고, 기업들은 생산을 줄였습니다. 시장 수요가 점차 회복되면서 6월 말 가격 하락이 멈췄습니다.
세 번째 단계의 지속적인 상승: 수출 회복과 국내 수요 반등, 비용 급등으로 인해 7월 이후 티타늄 디옥사이드 가격이 계속 상승했습니다.
12월 중순 기준 시장 가격은 연중 최저치에서 4,000위안/톤, 즉 30% 상승했으며, 전년 동기 대비 1,000~1,500위안/톤, 즉 7% 더 높아졌습니다.
2. 생산 능력 및 생산량 분석
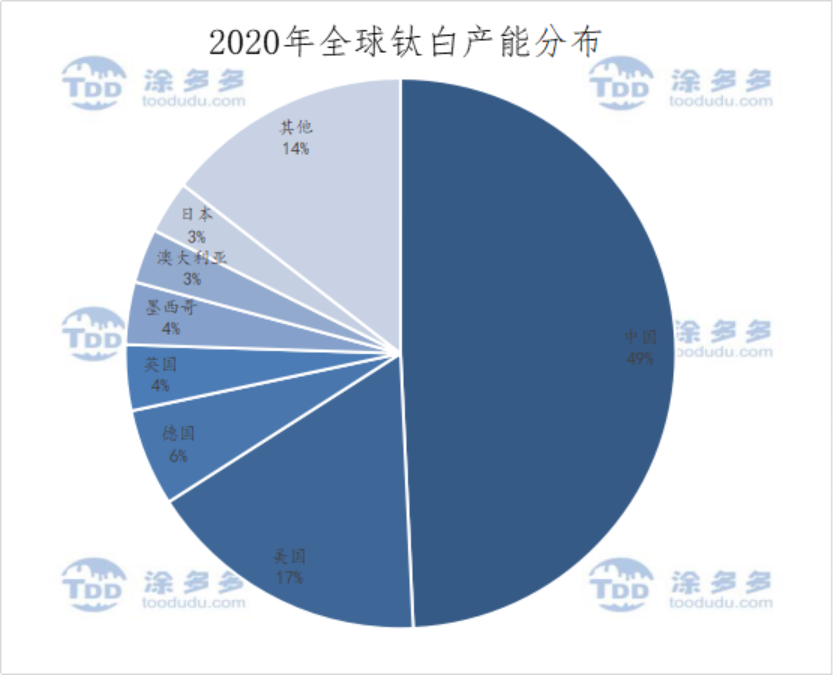
생산 능력: TDD 통계에 따르면, 2020년 중국의 티타늄 디옥사이드 생산 능력은 403만 톤으로, 전 세계 티타늄 디옥사이드 생산 능력의 49%를 차지하며, 중국이 전 세계 티타늄 디옥사이드 시장 점유율을 점차 확대하고 있습니다.
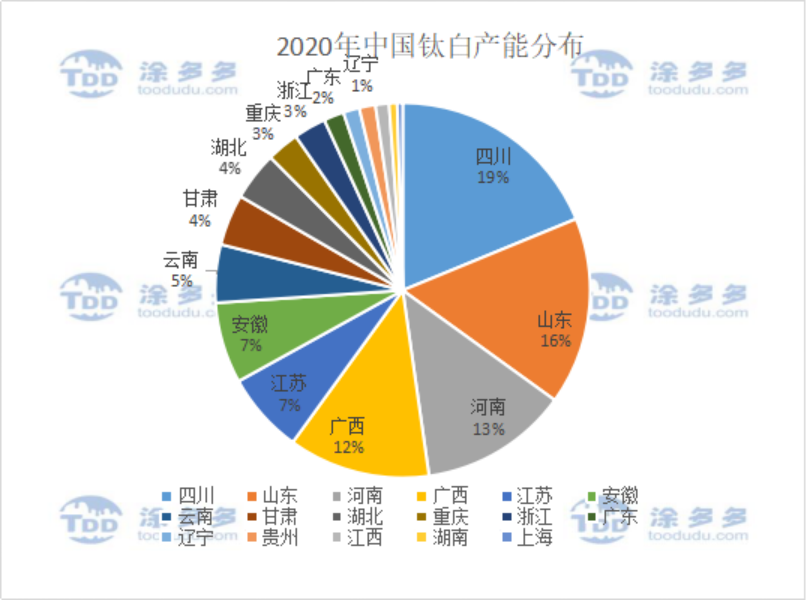
중국의 티타늄 디옥사이드 생산 능력은 상위 3개 지역인 쓰촨, 산둥, 허난이 각각 국내 총 생산 능력의 19%, 16%, 13%를 차지하고 있습니다.
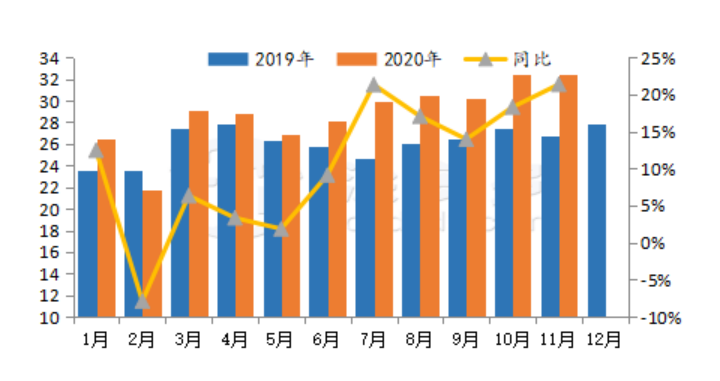
생산량: TDD 통계에 따르면, 1월부터 11월까지 중국의 티타늄 디옥사이드 생산량은 316만 6,200톤으로, 전년 동기와 거의 동일하며, 연간 생산량은 348만 톤으로 예상됩니다.
전염병의 영향을 받아 2~3월 티타늄 디옥사이드 기업의 생산이 영향을 받았으며, 2월에는 생산량이 크게 감소했지만 나머지 달에는 생산량이 다양한 정도로 증가했습니다.
2분기에는 낮은 가격으로 인해 시장이 일부 부족했지만, 올해 신규 생산 능력의 출시로 인해 전체 생산량은 증가했습니다.
올해 신규 생산은 주로 신규 생산 능력의 출시로 이루어졌으며, Long Python Bailey Union, China National Nuclear Titanium White, Shandong Dongjia, Guizhou Shengwei 등이 포함됩니다.
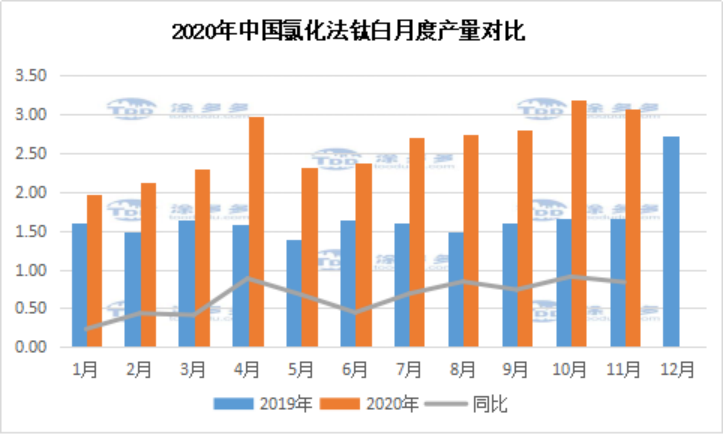
염화법: 염화법으로 티타늄 디옥사이드를 생산하는 기업은 Long Python Bailey, CITIC Titanium, Pangang Vanadium and Titanium, Yibin Tianyuan 등 4개로, 총 생산 능력은 48만 5,000톤이며, 이는 국내 총 생산 능력의 12%를 차지합니다. 이 중 Long Python Bailey Union이 염화법 전체 생산 능력의 74%를 차지합니다.
염화 티타늄 디옥사이드 프로젝트 생산 능력의 출시와 Long Python Bailey Union의 신규 생산 재개로 인해 올해 염화 티타늄 디옥사이드 생산량이 크게 증가했으며, 1월부터 11월까지 염화 티타늄 디옥사이드 생산량은 28만 5,700톤으로, 전년 동기 대비 11만 2,100톤 증가하여 64.54% 증가했으며, 이는 국내 총 생산량의 9%를 차지합니다.
건설 중: 불완전한 통계에 따르면, 티타늄 디옥사이드 기업 중 건설 중인 기업이 20개 이상이며, 총 생산 능력은 200만 톤 이상이고, 2021년에는 42만 톤의 신규 생산 능력이 계획되어 있습니다(황산법, 염화법, 염산법 포함).
3. 수출입 분석
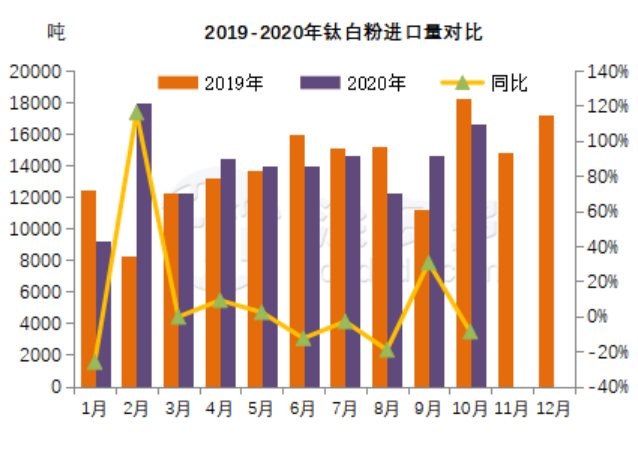
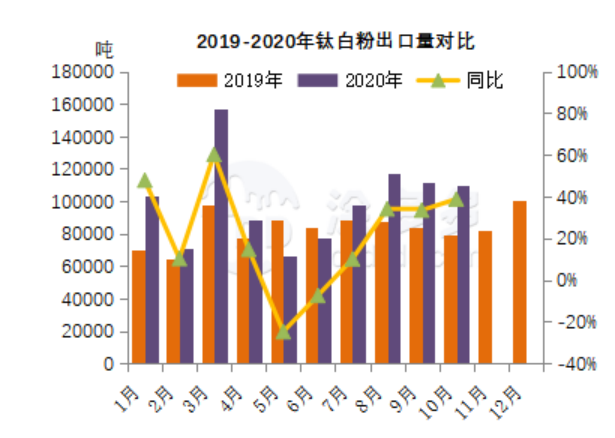
수입 데이터: 올해 1월부터 10월까지 티타늄 디옥사이드 수입량은 13만 9,700톤으로, 전년 대비 3.08% 증가했으며, 연간 수입량은 17만 톤으로 예상됩니다. 월평균 수입량은 1만 4,000톤이며, 올해 1월에는 1만 톤 미만이었으나, 2월에는 최대 1만 7,900톤에 달했습니다.
4. 겉보기 소비 분석
TDD 데이터에 따르면, 1월부터 10월까지 중국의 티타늄 디옥사이드 겉보기 소비량은 197만 8,600톤으로, 전년 동기 대비 3.8% 증가했습니다.
5. 하류 코팅 시장 분석
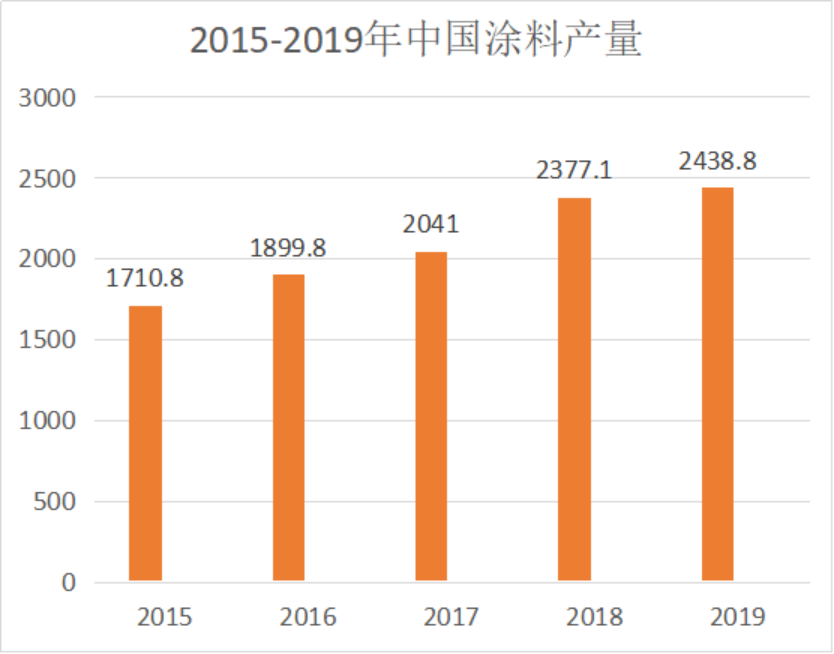
전염병의 영향은 다양한 티타늄 디옥사이드 하류 산업에서 큰 차이로 나타났습니다. 전염병 동안 가정 건설 및 건축 코팅에 대한 수요는 강했지만, 자동차 페인트 및 기타 산업의 성과는 계속 부진했습니다.
올해 Lipan, Carpenter, Baldex, Mead Johnson, Goodco, Orient Rainbow 등의 기업의 건축 코팅 사업은 첫 세 분기 동안 성장했으며, 건축 코팅 생산량의 상당한 성장이 전체 코팅 산업 생산량 감소를 완화시켰습니다.
뉴스 보도에 따르면, 2020년 11월 11일 중국 녹색 페인트 교환회에서 중국 페인트 산업 협회 대행 사무총장인 Liu Jie는 2020년 1월부터 9월까지 중국의 페인트 생산량이 1,753만 5,900톤으로, 전년 동기 1,779만 8,700톤 대비 1.5% 감소했다고 밝혔습니다. 올해 9월 말까지 대부분의 기업은 전년 동기 대비 10%~18%를 초과하는 생산량을 기록했습니다. 하류 시장의 급속한 회복은 주로 2분기와 3분기 교차 시점에서 발생했으며, 이는 중국의 전염병 예방 및 통제 안정화 이후의 시기와도 일치합니다. 시장 효과가 코팅 산업으로 전달되면서 9월 말에는 전체 산업 생산량과 이익이 전년 동기와 거의 동일한 수준에 도달했으며, 주요 사업 수익은 비교적 천천히 반등했습니다. 전반적으로 2020년 말 산업의 전체 생산 및 운영은 전년 동기와 비슷한 수준일 것으로 예상됩니다.
6. 향후 시장 전망
전염병 통제로 인해 티타늄 디옥사이드 국내외 수요도 회복되었으며, 2021년 티타늄 디옥사이드 시장 수요는 일부 개선될 것으로 보입니다. 원자재인 티타늄 광석 공급이 부족하고 가격이 계속 높게 유지될 것으로 예상되며, 2021년 중국 루타일 티타늄 디옥사이드 가격 범위는 15,500~18,000위안/톤으로 예상됩니다.