
고무 특별호 - 제202606호
천연 고무 시장 가격 분석
건조 고무
6월에 천연 고무 건조 고무는 명확한 "M"자형 추세를 보였으며, 월말에는 크게 하락했습니다. 월초에는 국내외 생산 지역에서 채취가 계속되었지만, 해외 공장은 주문을 충족시키기 위해 적극적으로 생산하여 원자재에 대한 강한 수요를 유지했습니다. 높은 원자재 조달 가격은 고무 가격에 강력한 비용 지원을 제공했으며, 시장의 상승 심리가 계속해서 증가했습니다.
여러 긍정적인 요인이 결합되어 현물 가격이 주요 저항 수준을 돌파하고 지속적으로 새로운 최고치를 기록했습니다. 다양한 생산 지역에서 채취 능력 증가에 대한 기대가 강화되면서, 상류 공장은 조달 가격 인하를 압박하여 원자재 가격이 계속 약화되고 천연 고무에 대한 비용 지원이 더욱 완화되었습니다. 하류 기업들은 일반적으로 고가의 완제품 재고를 소화하기 위해 유연하게 생산을 조절하여 천연 고무 현물 재고가 축적되었습니다.
이로 인해 시장 상승 심리가 약화되어 현물 가격에 상당한 압박을 가하고 고무 가격이 하락하기 시작했습니다. 월 중반에 들어서면서 해외 시장의 강한 성과가 해외 공장의 컵 럼프와 훈증 고무 구매 열의를 높여 원자재 컵 럼프와 훈증 고무 가격이 지속적으로 상승하여 고가 시장을 형성했습니다. 그러나 이러한 상승 추세는 단기적이었습니다.
금리 인상 기대의 영향으로 상품 시장 심리가 약화되어 고무 시장 거래 심리에 영향을 미쳤습니다. 또한 해외 원자재 조달 가격의 지속적인 약화와 원자재 공급 증가 기대가 지속되면서 여러 부정적인 요인으로 인해 고무 가격이 폭넓게 하락했습니다.
천연 라텍스
6월에 농축 라텍스의 가격 추세는 건조 고무보다 변동성이 적었지만 하락 추세가 지배적이었습니다. 월초에는 고무 선물이 새로운 최고치를 기록했습니다. 높은 해외 원자재 및 비용 가격은 국내외 시장 간의 큰 가격 차이를 유지했습니다.
판매 지역에서 수입 농축 라텍스 공급이 크게 감소하면서, 거래자들은 단호한 가격 태도를 유지하여 농축 라텍스 견적이 좁은 상승 추세를 보였습니다. 월 중반에 들어서면서 동남아시아의 비가 오는 날씨가 새로운 고무 채취 시작을 늦추어 원자재 및 비용 가격을 높고 견고하게 유지했습니다. 국내외 시장 간의 가격 역전은 개선될 기미를 보이지 않았습니다. 소비 지역에서 수입 농축 라텍스 공급이 긴축되면서, 수입업자들은 가격 양보 여지가 제한적이고 지나치게 낮은 가격으로 판매하려 하지 않아 농축 라텍스 가격이 높은 수준에서 오랫동안 횡보하는 상황이 지속되었습니다.
월말로 갈수록 거시적 상품 시장이 약화되고 고무 선물 가격이 크게 하락했습니다. 기본적으로 동남아시아의 날씨가 점차 개선됨에 따라 공급 증가 기대가 높아져 원자재 가격 하락 추세가 나타났습니다. 상류 가공 공장은 판매 압박을 받아 지속적으로 달러화 화물 가격을 낮추어 비용 지원을 약화시키고 시장의 하락 심리를 부추겼습니다. 하류 제품 제조업체들은 "가격이 하락할 때 구매하지 않는다"는 태도를 채택하여 현재 가격으로 원자재를 수용하는 데 신중한 모습을 보였으며, 즉시 재고를 보충하기 위해 소량의 저가 주문만을 배치했습니다.
시장 전망:
1. 7월에는 글로벌 공급이 생산 증가 단계에 있으며, 비용 지원이 약화될 것으로 예상됩니다.
2. 샘플 타이어 제조업체의 가동률은 7월에도 높은 수준을 유지했습니다.
3. 천연 고무 사회적 재고는 7월에도 계속 감소할 것으로 예상됩니다.
2. 이번 달 고무 시장 가격 비교
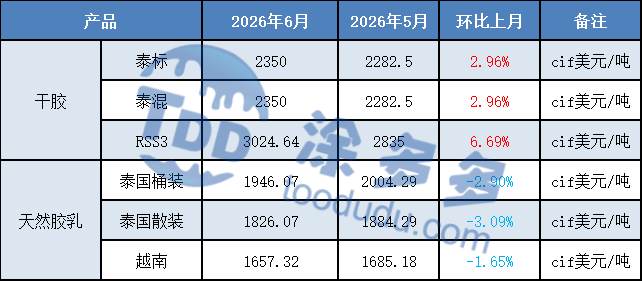
국제 시장
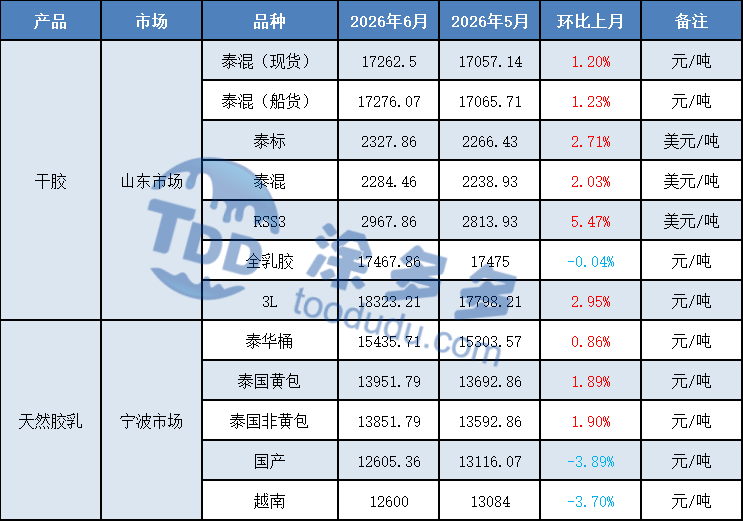
국내 시장
3. 고무 시장 가격 분석 차트
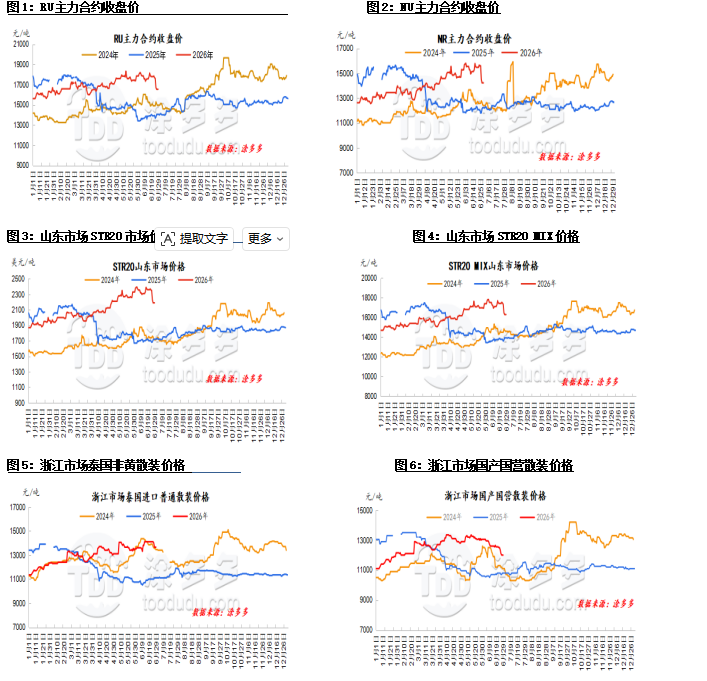
천연 고무 공급 분석
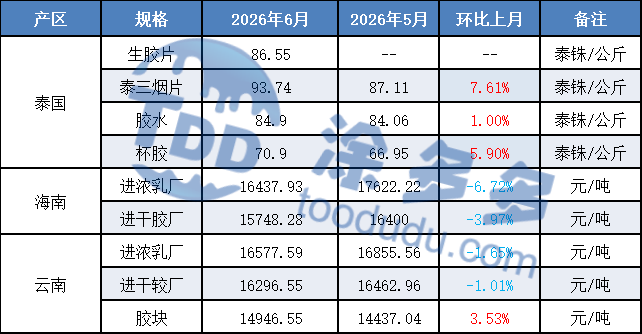
1. 태국 생산 지역
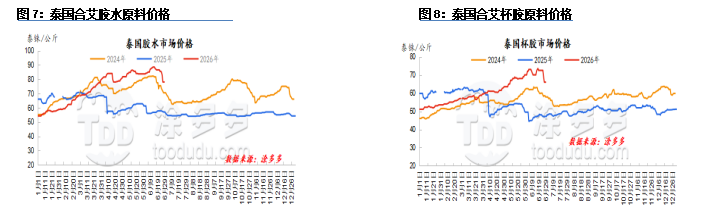
6월에 태국의 원자재 가격은 비교적 높게 유지되었지만, 특히 라텍스 가격에서 하락 추세가 나타났습니다. 이 기간 동안 태국 남부의 강우량 증가로 인해 라텍스 생산이 계속 긴축되어 라텍스 가격이 계속 상승했습니다. 북동부에서는 생산이 정상적으로 이루어졌으며, 월 초 10일 동안 공장은 원자재 가격 인하를 추진했습니다. 월 후반부에는 국제 시장의 강한 성과가 공장들이 컵 럼프를 높은 가격에 구매하도록 자극하여 컵 럼프 가격이 높게 유지되었습니다.
중동의 지정학적 혼란으로 인해 현지 에너지 비용 상승과 태국의 운송 비용 증가로 공장들은 낮은 가격으로 판매를 자제하여 건조 고무 공장의 주문이 이전 달보다 크게 약화되었습니다. 실제 거래는 주로 태국 내에서 이루어졌습니다. 라텍스 공장은 주로 해외 및 현지 수요에서 주문을 계속 받았으며, 중국 시장과의 장기 계약은 소수만 남아 있었습니다. 태국 공장은 일반적으로 약 3개월 분량의 원자재 재고를 보유하고 있으며, 일부 공장은 원자재 비축량을 점차적으로 약간 증가시키고 있습니다. 공장의 완제품 재고는 일반적으로 낮은 수준입니다.
2. 베트남 생산 지역
6월에 베트남의 천연 고무는 계절적 생산 증가 주기에 들어갔습니다. 6월 초에는 국지적 뇌우가 채취를 방해했으며, 6월 중순에는 야간 소나기가 원자재 방출을 늦추었습니다. 월 후반부에는 강우량이 줄어들면서 주요 생산 지역에서 채취가 재개되어 새로운 고무가 집중적으로 방출되었습니다. 원자재 가격은 급등했다가 하락했습니다. 월 초 10일 동안 공급 부족과 농축 라텍스 주문이 가격을 지지하여 공장들이 구매를 서두르며 구매 가격을 올렸습니다.
월 후반부에는 라텍스 생산 증가와 국내 시장 약화가 결합되어 라텍스 가격이 최고치에서 하락했으며, 컵 럼프 고무는 상대적으로 강한 모습을 보였습니다. 완제품 생산 측면에서 농축 라텍스 가공 공장은 비교적 낙관적인 이익 마진을 유지했으며, 원자재와 공장 용량은 여전히 농축 라텍스 쪽으로 기울어져 있었습니다. 건조 고무 생산은 손실을 입었으며, 전체 가동률은 예상보다 낮았습니다.
3. 윈난 생산 지역
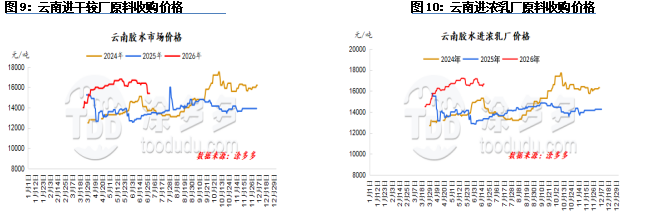
6월에 윈난 생산 지역은 계속되는 비가 영향을 미쳤지만, 현재 채취 상황을 고려할 때 전체적인 영향은 비교적 제한적이었습니다. 전체 생산량 측면에서 윈난은 현재 계절적 생산 증가 단계에 있으며, 원자재 생산량은 상승 추세를 유지하고 있습니다. 다른 특별한 영향 요인이 없다면 윈난의 원자재 생산 증가 기대는 지속될 것입니다.
완제품 관점에서 전체 라텍스의 이익 마진은 이번 달에 점차 회복되었습니다. 농축 라텍스의 이익 마진 감소로 인해 전체 라텍스 구매 가격과 농축 라텍스 공장의 구매 가격 간의 가격 차이가 좁아졌습니다. 한편, 원자재 공급 증가로 인해 전체 라텍스 생산 라인은 더 잘 운영되고 있으며, 생산량 개선 기대가 높아지고 있습니다.
4. 하이난 생산 지역
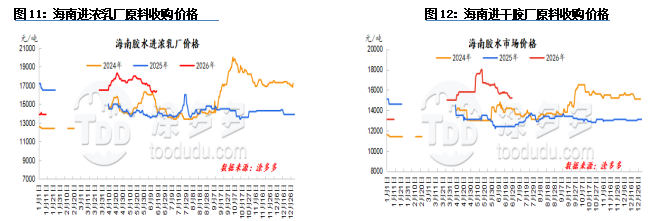
6월에 하이난 생산 지역은 비와 높은 온도를 겪었지만, 새로운 라텍스의 전체 생산량은 비교적 안정적으로 유지되었습니다. 시장에서 이용 가능한 원자재 양은 전월 대비 증가했으며, 원자재의 계절적 방출이 명확하게 나타났습니다. 전체적으로 하이난 생산 지역은 현재 약간 높은 생산 단계로 전환하고 있습니다. 현물 시장 관점에서 선물 및 현물 가격의 하락 추세와 현물 시장의 제한된 실제 수요로 인해 농축 라텍스 가공 공장은 이익 마진에 상당한 압박을 받고 있습니다. 원자재에 대한 프리미엄을 지불하려는 의지가 감소했으며, 신선한 라텍스의 구매 가격도 하락 추세에 들어갔습니다.
수입 및 수출
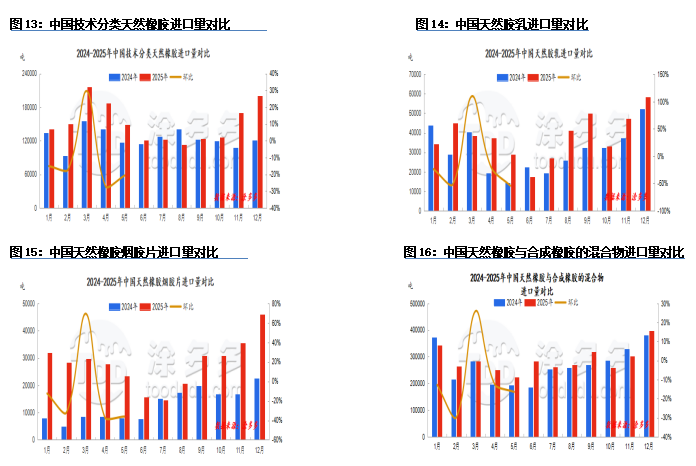
세관 데이터에 따르면, 중국의 천연 고무 수입량은 2026년 5월에 총 422,800톤으로 전월 대비 15.84% 감소했으며, 전년 대비 6.74% 감소했습니다. 2026년 1월부터 5월까지 누적 수입량은 2,647,900톤으로 전년 대비 누적 0.54% 감소했습니다.
중국의 천연 고무 수출량은 5월에 총 14,300톤으로 전월 대비 13.38% 증가했으며, 전년 대비 47.51% 증가했습니다. 2026년 1월부터 5월까지 누적 수출량은 48,600톤으로 전년 대비 누적 7.06% 증가했습니다.
천연 고무의 기술적 분류
2026년 5월에 중국의 천연 고무 수입량(기술적 분류 포함)은 총 104,200톤으로 전월 대비 20.72% 감소했으며, 전년 대비 29.73% 감소했습니다.
천연 고무 라텍스
2026년 5월에 중국의 천연 고무 라텍스 수입량은 총 16,100톤으로 전월 대비 54.31% 감소했으며, 전년 대비 44.18% 감소했습니다. 2026년 5월에 훈증 천연 고무 시트 수입량은 총 18,400톤으로 전월 대비 36.19% 감소했으며, 전년 대비 20.97% 감소했습니다.
천연 고무와 합성 고무 혼합물
2026년 5월에 중국의 천연 고무와 합성 고무 혼합물 수입량은 총 222,600톤으로 전월 대비 16.50% 감소했으며, 전년 대비 0.14% 증가했습니다.
2. 수입 및 수출 추세 차트
글로벌 고무 생산
ANRPC의 최신 2026년 4월 보고서에 따르면, 글로벌 천연 고무 생산량은 4월에 2.6% 감소하여 772,000톤에 이를 것으로 예상되며, 전월 대비 0.8% 감소했습니다. 천연 고무 소비량은 2.5% 증가하여 1,235,000톤에 이를 것으로 예상되며, 전월 대비 5.9% 감소했습니다. 올해 첫 4개월 동안 글로벌 천연 고무 생산량은 1.7% 감소하여 3,853,000톤에 이를 것으로 예상되며, 소비량은 4% 감소하여 4,923,000톤에 이를 것으로 예상됩니다.
2026년 글로벌 천연 고무 생산량은 전년 대비 2.2% 증가하여 15,322,000톤에 이를 것으로 예상됩니다. 특히 태국은 1.4%, 인도네시아는 0.8%, 중국은 2.9%, 인도는 4.4%, 베트남은 4.2%, 말레이시아는 6.9%, 캄보디아는 2.9%, 미얀마는 1.1%, 스리랑카는 12.4%, 기타 국가는 6.5% 증가할 것으로 예상됩니다.
2026년 글로벌 천연 고무 소비량은 전년 대비 1.3% 증가하여 15,550,000톤에 이를 것으로 예상됩니다. 특히 중국은 1.7%, 인도는 3.6%, 태국은 3.5%, 인도네시아는 1%, 말레이시아는 8.2%, 베트남은 5.7%, 스리랑카는 5.1%, 캄보디아는 7.5%, 필리핀은 13.8%, 기타 국가는 1.2% 증가할 것으로 예상됩니다.
참고: 글로벌 천연 고무 소비 데이터는 최신 수치를 기반으로 하며 참고용입니다.
천연고무 재고 분석
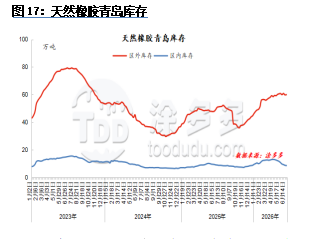
6월에 칭다오의 천연고무 사회 재고는 하락세를 지속했습니다. 월 초에는 해외 달러 표시 선적이 소량 도착하여 전체 재고 유입을 증가시켰습니다. 천연고무 시장의 여러 긍정적인 요인으로 인해 고무 가격이 주기 동안 지속적으로 새로운 최고치를 기록했습니다. 그러나 위안화 시장에서의 신중한 구매로 인해 전체 유출이 전월 대비 크게 감소했으며, 일반 무역 재고 축적이 예상치를 초과하여 칭다오 항구의 총 현물 재고가 증가했습니다.
해외 달러 표시 선적이 다시 감소함에 따라 전체 재고 유입이 전월 대비 감소했습니다. 또한 천연고무 가격 하락 압력으로 인해 타이어 제조업체들이 낮은 가격에 재고를 보충하도록 자극하여 칭다오 항구의 전체 재고 감소를 촉진했습니다. 월 후반부에는 현물 가격의 급격한 하락과 지속적인 하류 수요 약세로 인해 타이어 제조업체들이 대체로 비관적인 전망을 가지며 필요한 만큼만 재고를 보충하여 재고 감소 추세가 둔화되었습니다.
천연고무 수요 분석
타이어
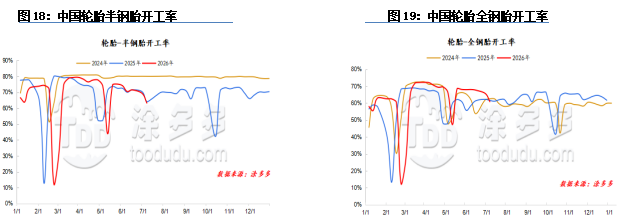
6월에 중국의 반강철 타이어 가동률은 69%, 전강철 타이어 가동률은 65%였습니다.
가동률 관점에서 보면, 6월 타이어 회사들의 전체 가동률은 전월 대비 약간 반등했습니다. 이는 주로 5월 노동절 연휴 동안 더 많은 타이어 회사들이 장비 유지보수를 진행했기 때문이며, 이는 단오절 연휴 동안보다 많았습니다.
두 달 모두 공휴일이 있었기 때문에 비교적 강한 가동률을 유지하는 데 일부 지원을 제공했습니다. 그러나 6월에는 타이어 회사들이 원자재 비용 상승과 주문 감소로 인한 출하 속도 저하 등 여러 압박에 직면하여 생산 및 운영 압박이 심화되었습니다. 단오절 연휴 동안 일부 회사들은 3~5일 동안 생산을 중단하고 유지보수를 진행했으며, 일부 회사들은 월 내 생산을 줄여 6월 전체 가동률을 비교적 낮은 수준으로 유지하는 데 기여했습니다.
반강철 타이어: 이달 초 국내 반강철 타이어 시장은 거래가 부진했으며, 거래는 주로 재고 보충에 집중되었습니다. 전체 출하량은 느렸고, 시장 공급은 풍부했으며, 재고 소화는 지연되었습니다.
일부 유통업체들은 현금 흐름을 가속화하기 위해 우대 정책을 도입했지만 효과는 제한적이었고, 주류 시장 가격은 안정적으로 유지되었습니다. 월 후반부로 접어들면서 반강철 레이디얼 타이어 시장은 안정세를 유지했으며, 최종 사용자 수요는 제한적이고 채널 재고는 계속 증가했습니다.
제조업체들은 점차 단오절 전 유지보수와 생산 통제를 시작하여 공급 증가 속도를 늦췄습니다. 그러나 딜러들의 재고 감소 속도는 여전히 느렸고, 임시 할인은 계속되었지만 이는 산발적인 주문을 약간 증가시키는 데 그쳤으며, 시장에서의 뚜렷한 개선 징후는 없었습니다.
전강철 레이디얼 타이어: 6월 초, 중국 동북부와 남부 지역의 강우로 인해 화물 운송이 어려워지면서 전체 교체 시장이 부진했습니다. 얇은 운송 이익과 더 긴 교체 주기가 결합되어 채널 판매는 주로 산발적인 주문에 집중되었고, 딜러들은 대금 회수가 느렸습니다. 전체 재고는 정상 수준을 훨씬 초과했으며, 재고 보충 의지는 약했습니다. 시장 가격은 비교적 안정적으로 유지되었으며, 일부 회사들은 판촉 정책을 제공했지만 시장에는 큰 변화가 없었고 관망 태도가 지배적이었습니다.
월 후반부로 접어들면서 전강철 레이디얼 타이어에 대한 수요는 여전히 약했으며, 물류 교체 수요로부터의 지원이 부족했습니다. 모든 수준의 딜러들이 높은 재고 압박을 해결하지 못했으며, 재고 보충 작업은 여전히 낮은 수준을 유지했습니다. 공장들이 집중적으로 유지보수를 진행하고 공급을 줄이면서 상인들은 주로 기존 재고를 소비하는 데 집중했습니다. 상류 원자재 가격이 계속 하락함에 따라 시장은 일반적으로 완제품 가격도 하락할 것을 우려하며, 신중한 구매 심리와 강한 관망 분위기가 상인들 사이에서 나타났습니다.
우리 플랫폼은 수백 명의 검증된 중국 화학 공급업체를 전 세계 구매자와 연결하여 투명한 거래, 더 나은 비즈니스 기회, 그리고 높은 가치의 파트너십을 촉진합니다. 대량 상품, 특수 화학 제품, 맞춤형 조달 서비스를 찾고 있다면, TDD-Global은 신뢰할 수 있는 첫 번째 선택입니다.









